Подробнее о конвергенции ШПД и мобильной связи в видео — в записи доклада.
Зачем ШПД-провайдеру мобильная связь
Рынок домашнего интернета в городах России и СНГ насыщен. Новых подключений почти нет, и расти за счет абонентской базы больше некуда. Остается зарабатывать больше на каждом домохозяйстве и терять меньше клиентов.
Федеральные игроки уже вовсю продают конвергентные пакеты и удерживают ими абонентов. У «Ростелекома», например, мобильная связь вместе с домашним интернетом обходится семье примерно в 990 ₽, а по отдельности те же услуги стоят около 1500 ₽. Региональному провайдеру без мобильной связи нечего противопоставить таким пакетам, кроме цены.
Модель MVNO снимает главный барьер — строительство сети. Провайдер арендует радиосеть у базового оператора, а бренд, продукт и клиент остаются у него. В легкой модели Light MVNO запуск обходится от нескольких тысяч долларов, и большая часть этих денег уходит на маркетинг, а не на железо.
Подробнее — Запуск MVNO «под ключ».
Рынок: Россия, Казахстан, Узбекистан
Сейчас три рынка находятся на очень разных стадиях. В России рынок MVNO зрелый, но регуляторный риск растет. В Казахстане регулятор только что открыл двери виртуальным операторам. В Узбекистане отдельного режима для MVNO пока нет вовсе.
Россия: рынок растет, правила меняются
По данным ComNews Research, в 2025 году выручка российских MVNO составила около 111 млрд ₽, а число SIM-карт превысило 40 млн.
Рынок держится на банках: на банковских MVNO приходится 93% SIM-карт независимых виртуальных операторов. Крупнейшие — Т-Мобайл (7,14 млн абонентов) и СберМобайл (6,3 млн). Больше всего партнеров среди базовых операторов (хостов) — Билайн (более 40 партнеров MVNO) и T2 (более 25).
Около половины абонентов независимых MVNO пришли через перенос номера. Значит, абоненты готовы перейти к компании, другой услугой которой уже пользуются, — банку или, например, своему провайдеру домашнего интернета.
Главный риск на российском рынке — регуляторный. В августе 2026 года стало известно, что Минцифры обсуждает пакет ограничений для MVNO:
- запрет на запуск новых Full MVNO;
- минимальный тариф 250 ₽ в месяц;
- запрет скидок на связь при покупке других услуг;
- запрет смены базового оператора до окончания срока его лицензии.
На 12 октября 2026 года это все еще предложения. Министерство прорабатывает механизмы вместе с операторами, финальных правил нет. ШПД-провайдеру из этого стоит сделать два вывода. Первый — не строить конвергентное предложение на ценовой скидке. Второе — выбирать архитектуру, которая работает и в Light-, и в Full-модели, чтобы не зависеть от того, какой формат останется разрешенным.
Казахстан: регулятор открыл дверь
С 30 декабря 2024 года разрешение виртуальному оператору выдают бесплатно за 7 рабочих дней, через egov.kz или elicense.kz. Основное требование — договор с базовым оператором. В нем должны быть прописаны использование инфраструктуры, техсредства для ОРМ, хранение данных абонентов в течение двух лет и сертифицированная система учета трафика.
| Барьер | Уровень | В чем суть |
| Регуляторный | Низкий | 7 рабочих дней, бесплатно, онлайн. Отказать могут только по одному из 6 оснований закрытого перечня. Разрешение действует 10 лет |
| Технический | Средний | Необходим поверенный учет трафика, ОРМ и хранение данных, конвергентный биллинг, тарификация в реальном времени, перенос номера |
| Коммерческий | Высокий | Базовые операторы не обязаны предоставлять оптовый доступ, и предельных оптовых тарифов нет. Экономика проекта целиком зависит от переговоров с хостом |
Расклад благоприятен для ШПД-провайдеров. В январе 2025 года «Казахтелеком» завершил продажу Tele2/Altel, и теперь все сотовые операторы независимы от крупнейшего ШПД-бизнеса. Самый вероятный хост № 1 — Beeline: у него нет крупного собственного ШПД, а значит, и конфликта интересов с партнером-провайдером. Независимых MVNO, запущенных по новым правилам еще нет, поэтому первый игрок сам задаст ценовой ориентир для всех остальных.
Узбекистан: режим еще формируется
В законе «О телекоммуникациях» от 27 декабря 2024 года нет отдельного понятия виртуального оператора. Ближе всего к нему «провайдер услуг телекоммуникаций», который оказывает услуги через сети операторов. Публичных независимых MVNO на рынке не видно.
Для ШПД-провайдера это меняет порядок действий. Сначала нужны юридическая проработка и партнерство с одним из сотовых операторов, и только потом запуск. Техническую часть при этом можно готовить заранее. Ядро на СКАТ уже обслуживает ШПД, а под мобильный трафик его достраивают, когда появляется договор с базовым оператором.
Что получают абонент и оператор
Абоненту конвергенция дает экономию и удобство, оператору — рост ARPU и меньший отток клиентов.
| Для абонента | Для оператора |
| Пакет на 30–50% дешевле тех же услуг по отдельности | Рост ARPU: комплексный пакет покупают охотнее, чем две услуги по отдельности |
| Один счет, одна дата платежа, одна служба поддержки | Меньше оттока: чтобы уйти, нужно расторгнуть два договора |
| До 5 SIM-карт на семью с общими минутами и трафиком | Не нужно строить сотовую сеть: покрытие дает базовый оператор |
| WiFi Calling поверх домашнего интернета там, где слабый сотовый сигнал | Продуктовая линейка на уровне федеральных операторов |
Эффект по оттоку подтверждается мировой практикой: у Swisscom годовой отток конвергентных клиентов составил 5,4% против 8,8% клиентов только с фиксированной связью.
При этом строить пакет только на скидке рискованно. Аналитики предупреждают, что глубокие скидки съедают маржу, а в России к тому же обсуждается запрет скидок на связь при покупке других услуг. Надежнее привлекать абонентов сервисом. Здесь помогает DPI в ядре сети: с его помощью можно дать приоритет играм и видео, безлимит на мессенджеры или ускорение домашнего интернета для тех, кто пользуется и мобильной связью.
От Light MVNO к Full MVNO
Самая разумная стратегия — зайти как Light MVNO и на пилоте убедиться, что отток действительно снижается, а ARPU растет. Когда абонентская база вырастет, можно переходить к Full MVNO.
| Light MVNO | Full MVNO | |
| Что на стороне ШПД-провайдера | Бренд, продукт, пакеты, абонентский сервис | Пакетное ядро, политики, тарификация, база абонентов |
| Что у базового оператора | Радиосеть, ядро, SIM-карты, часто биллинг | Только радиодоступ |
| Стартовые затраты | Низкие, в основном маркетинг | Выше: нужны свое ядро и ИТ-интеграция |
| Контроль тарифов и QoS | В рамках того, что дает хост | Полный: свои политики, квоты и QoS по сервисам |
| Риск в РФ | Ниже | Обсуждается запрет запуска новых Full MVNO |
Для Full MVNO нужны PGW с PCEF, PCRF, OCS для контроля потребления, HSS как база мобильных абонентов и MME для сигнализации и аутентификации. VAS Experts закрывает пакетное ядро и политики на СКАТ, остальные компоненты поставляет партнер — МИАТЕЛ.
Одно ядро для ШПД и мобильной связи: архитектура на СКАТ
СКАТ пропускает трафик ШПД- и мобильных абонентов через один User Plane на обычных x86-серверах. Если у провайдера уже стоит СКАТ в роли DPI, BRAS или CG-NAT, ему не нужно строить мобильное ядро с нуля — достаточно расширить существующее.
Схема состоит из четырех уровней:
- Доступ. ШПД-абоненты подключаются через сеть доступа провайдера, мобильные — через радиосеть базового оператора.
- User Plane. DPI, BNG и CG-NAT обрабатывают трафик обоих типов доступа и передают его на пограничный маршрутизатор (Border Router).
- Control Plane. PCEF применяет политики мобильных абонентов и взаимодействует с биллингом по Diameter. Сессии ШПД авторизуются и тарифицируются по RADIUS.
- Управление. Кластер QoE и GUI дают единый мониторинг и отчеты по фиксированной и мобильной сети.
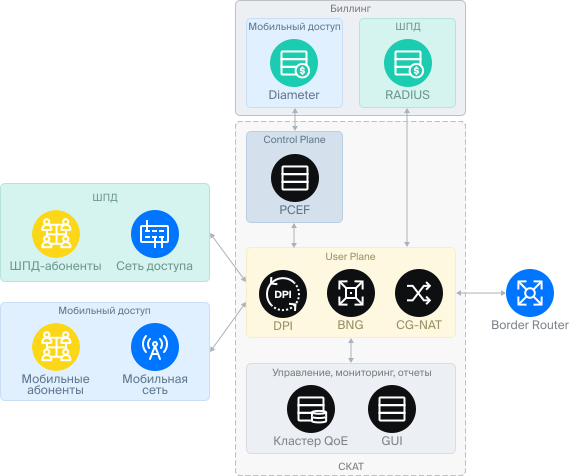
Рисунок 1 — Схема конвергентного ядра
Что дает DPI в основе ядра:
- Меньше оборудования. Одна платформа заменяет набор сетевых устройств. Сеть проще эксплуатировать и масштабировать.
- Сервисы для пакетов. Приоритизация видео, игр и веб-трафика, ускорение мессенджеров, соцсетей и локальных ресурсов сверх тарифа, белые списки, HTTP redirect и Mini-Firewall.
- Кастомные протоколы. Новые классы трафика можно задать по IP, CIDR, порту, номеру AS или TLS SNI.
- Встраивание в сеть. BGP, OSPF, VRF, ECMP, Dual Stack IPv4/IPv6, включение in-line или on-stick с LAG для экономии портов ядра.
- Масштаб. От СКАТ-40 (20 Гбит/с, около 20 тыс. абонентов) до СКАТ-800 (400 Гбит/с, около 300 тыс. абонентов) при средней задержке около 30 мкс.
- Регуляторные требования. Учет трафика и выгрузка статистики в IPFIX уже работают для ШПД и донастраиваются под мобильных абонентов. Есть поддержка СОРМ.
Мобильный стек СКАТ развивался постепенно. Поддержка мобильных сетей появилась в 2020 году, ePDG для WiFi Calling — в 2023-м, PCEF и Diameter — в 2024-м, PGW — в 2025-м, PCRF и TWAG — в 2026-м.
Два сценария запуска
Сценарий 1. Массовый MVNO. Провайдер продает семейные пакеты из домашнего интернета и нескольких мобильных номеров. Стартовать можно в формате Light MVNO на арендованных ресурсах или сразу как Full MVNO на комплексе решений VAS Experts и МИАТЕЛ. В России, пока не решена судьба новых Full MVNO, безопаснее начинать с Light.
Сценарий 2. Частный APN для B2B. Целевой клиент — компания от 100 сотрудников, которая платит за корпоративную мобильную связь. Оператор продает ей единую услугу: интернет и виртуальную АТС для офиса плюс мобильную связь для сотрудников. Клиент получает:
- VoLTE, WiFi Calling и WiFi Offload;
- Политики, квоты и статистику по всем устройствам сотрудников;
- Определение местоположения сотрудников (LBS);
- SMS-уведомления сотрудникам;
- eSIM с мгновенной активацией.
Выводы
Конвергенция ШПД и мобильной связи помогает региональному провайдеру удержать базу и растить ARPU. Узкое место здесь не технологии, а условия договора с базовым оператором и регулирование, которое в каждой стране свое.
Россия. Рынок большой и растет, базовые операторы открыты для партнеров, но правила для MVNO могут ужесточиться. Ставку стоит делать на сервис, а не на скидку.
Казахстан. Регуляторный барьер низкий, независимых MVNO пока нет. Первый крупный ШПД-игрок, который зайдет на рынок, сам задаст правила игры.
Узбекистан. Отдельного режима для MVNO нет, поэтому запуск начинается с юридической проработки и партнерства с сотовым оператором.
У провайдера, который уже использует СКАТ, есть основа конвергентного ядра. Он может стартовать как Light MVNO и перейти к Full MVNO без замены инфраструктуры.